El presidente del Banco Central de Honduras sostiene que el aumento de 25 puntos básicos fue calibrado y que cualquier efecto sobre las tasas de financiamiento requeriría meses para recorrer el sistema financiero.
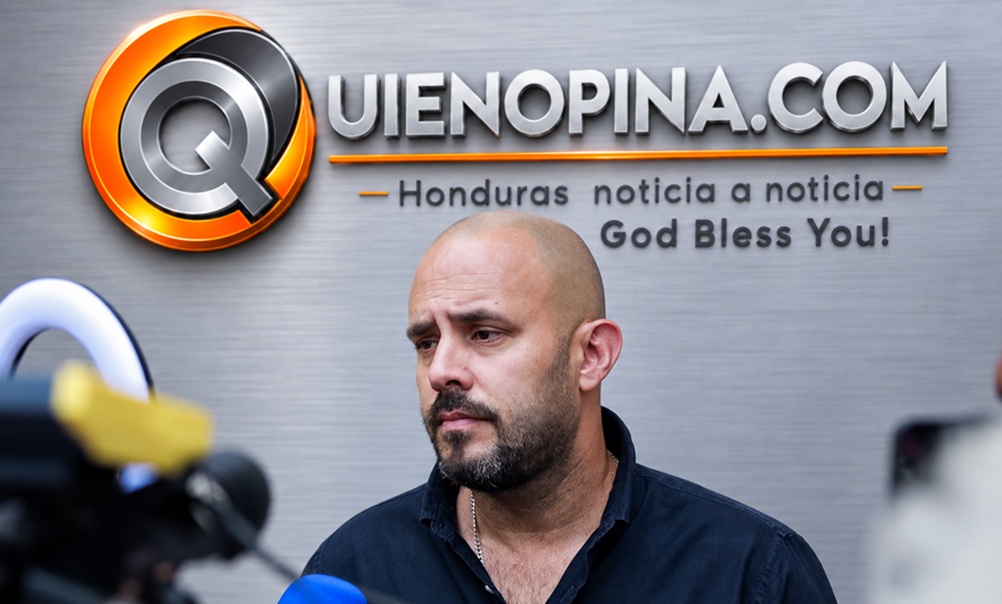
Tegucigalpa, Honduras | QuienOpina.Com – El presidente del Banco Central de Honduras (BCH), Roberto Lagos, salió al paso de las preocupaciones generadas por el reciente incremento de 25 puntos básicos en la Tasa de Política Monetaria (TPM) y descartó que la decisión tenga capacidad para provocar de manera inmediata un aumento brusco en el costo del crédito para hogares y empresas.
La explicación del funcionario coloca el debate en un punto más complejo que el simple movimiento de una tasa: cuánto tiempo tardará la política monetaria en trasladarse realmente al bolsillo de los hondureños y qué tan profunda puede ser esa transmisión dentro de un sistema financiero que, según los datos expuestos por Lagos, mantiene niveles elevados de liquidez.
Para el titular del BCH, el ajuste aplicado no constituye un movimiento extremo.
Lagos sostuvo que 25 puntos básicos no representan un incremento “severo, drástico ni dramático” y defendió que la autoridad monetaria ha actuado de manera calibrada al conducir gradualmente las tasas hacia lo que describió como una zona neutral.
La afirmación busca contener una preocupación legítima: que una modificación en la principal señal de política monetaria termine encareciendo préstamos personales, financiamiento empresarial, tarjetas, adquisición de vivienda o cualquier operación donde el precio del dinero resulte determinante.
El crédito no cambia de precio de un día para otro
Uno de los argumentos centrales de Lagos es que la transmisión monetaria necesita tiempo.
Modificar la TPM no significa que todas las instituciones financieras tengan que cambiar inmediatamente sus tasas de interés. Entre la decisión del Banco Central y el precio final que enfrenta un cliente existe un proceso en el que intervienen la liquidez, los instrumentos monetarios, las posiciones de las instituciones financieras y el comportamiento general del mercado.
Según Lagos, ese recorrido puede prolongarse durante alrededor de seis meses.
“Esas condiciones de liquidez no se van a recomponer de un día para otro. Ese proceso toma tiempo”, explicó el presidente del BCH al referirse a la forma en que una modificación monetaria comienza gradualmente a extenderse hacia otras tasas.
Ese plazo será decisivo.
Si la tesis del Banco Central se cumple, Honduras tendría un período de ajuste relativamente moderado antes de observar cambios relevantes en el financiamiento. Si las condiciones del sistema reaccionan de otra manera, hogares y empresas podrían comenzar a percibir movimientos antes o con mayor intensidad.
La discusión, por tanto, permanece abierta.
L150 mil millones de liquidez sostienen la defensa del BCH
Lagos colocó sobre la mesa otra cifra de considerable peso.
De acuerdo con los datos expuestos por el funcionario, la liquidez del sistema financiero pasó de aproximadamente L130 mil millones a L150 mil millones desde diciembre, mientras que la liquidez de largo plazo se ubica en alrededor de L10 mil millones.
Ese volumen de recursos constituye una pieza central en la explicación del BCH.
Mientras exista una disponibilidad importante de dinero dentro del sistema, argumenta Lagos, las instituciones financieras no enfrentarían una presión inmediata que las obligue a trasladar rápidamente el ajuste de política monetaria hacia sus clientes.
El presidente del BCH considera que este escenario ofrece un margen para que las tasas evolucionen de manera gradual.
Sin embargo, la interrogante no desaparece: una TPM más alta sigue siendo una señal monetaria relevante para el sistema financiero, independientemente de que su transmisión no ocurra de manera automática.
Por ello, la verdadera lectura del movimiento no dependerá exclusivamente del día en que se anunció el ajuste, sino de lo que ocurra con las tasas activas durante los meses siguientes.
El debate enfrenta dos lecturas sobre el mismo movimiento
Economistas han advertido que un aumento de la TPM puede terminar encareciendo progresivamente el financiamiento y generando efectos sobre el consumo y la inversión.
Lagos responde que ese impacto no debe interpretarse como inmediato.
La diferencia no es menor.
Para el Banco Central, existe suficiente espacio para administrar la liquidez sin provocar una alteración abrupta en las condiciones crediticias. Para quienes advierten sobre posibles consecuencias posteriores, el aumento representa una señal que eventualmente puede sentirse en la actividad económica.
Ambas lecturas convergen en un punto: el efecto completo todavía no se ha producido.
Eso significa que los próximos meses serán esenciales para medir lo ocurrido.
Lagos marca distancia con el manejo aplicado en 2024
El presidente del BCH también comparó el escenario actual con la conducción monetaria registrada durante 2024.
Según Lagos, durante ese período se utilizaron diferentes instrumentos de política monetaria de una manera que calificó como “desordenada”.
La actual administración, afirmó, busca actuar de manera distinta, ordenando la liquidez y evitando movimientos abruptos que puedan generar efectos innecesarios sobre las tasas de interés.
El planteamiento introduce una dimensión institucional adicional.
No se trata únicamente de defender un incremento de 25 puntos básicos, sino de demostrar que la conducción monetaria actual puede administrar las presiones económicas sin provocar distorsiones adicionales dentro del sistema financiero.
La verdadera prueba llegará al bolsillo
Para la mayoría de los hondureños, las discusiones sobre corredores de tasas, liquidez bancaria o posiciones financieras parecen lejanas.
Pero dejan de ser técnicas cuando terminan reflejándose en una mensualidad.
Un aumento en el costo del financiamiento puede influir en la decisión de comprar una vivienda, adquirir un vehículo, ampliar una pequeña empresa, financiar inventarios o recurrir a un préstamo para enfrentar gastos familiares.
Por eso, el debate sobre la TPM importa más allá de los círculos económicos.
La pregunta no es únicamente qué decidió el Banco Central, sino cuánto terminará pagando Honduras por esa decisión.
Lagos sostiene que el ajuste será gradual y que las condiciones actuales de liquidez permiten descartar un golpe inmediato.
Ahora corresponde observar los datos.
Si durante los próximos meses las tasas permanecen estables, la posición del BCH encontrará respaldo en el comportamiento del mercado. Si comienzan a aumentar de manera significativa, la discusión sobre las consecuencias del ajuste regresará con mayor fuerza.
El verdadero examen de la política monetaria no estará en el comunicado que justificó los 25 puntos básicos, sino en aquello que ocurra después: cuánto cueste pedir prestado, cuánto crédito siga disponible y cuánto espacio conserve la economía hondureña para financiar consumo, producción e inversión. —Redacción Laura V. QuienOpina.Com