Una historia de solidaridad nacida entre trabajadores de la salud se convirtió en una cooperativa que hoy ofrece alternativas de ahorro, crédito y planificación financiera para distintas generaciones de hondureños.
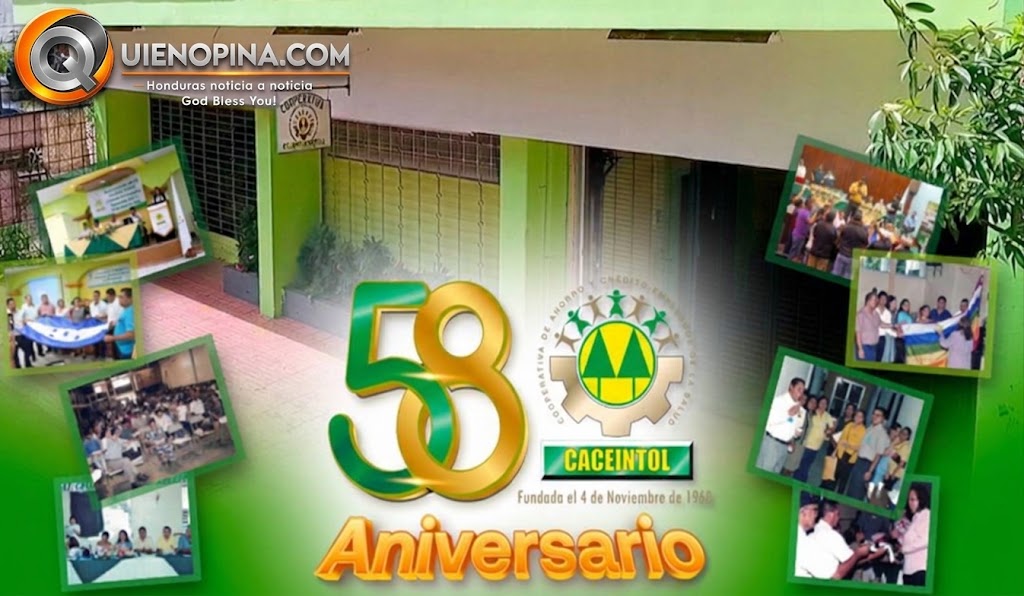
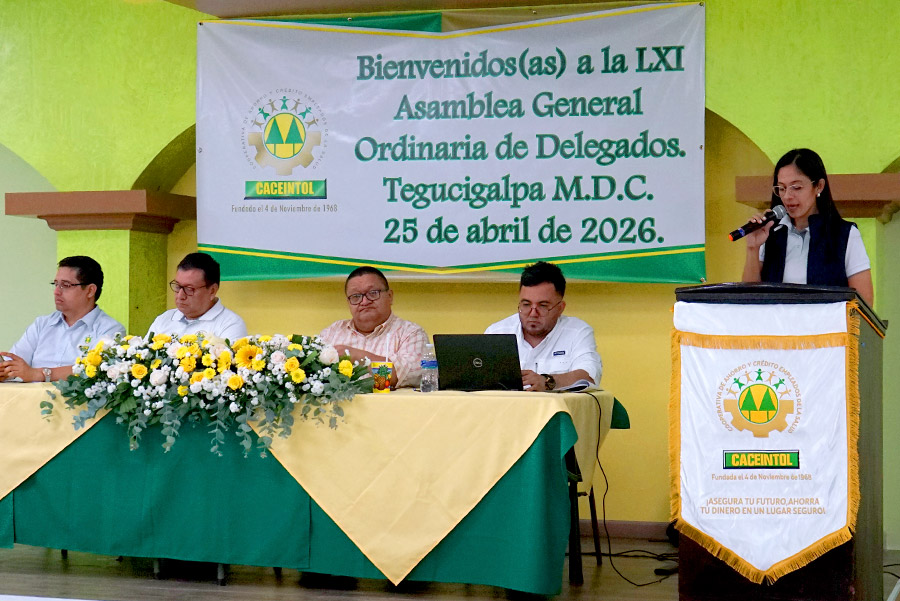
Tegucigalpa, Honduras | QuienOpina.Com – Lo que comenzó hace 58 años como una iniciativa de solidaridad entre trabajadores del Instituto Nacional del Tórax se ha transformado en una trayectoria de crecimiento dentro del cooperativismo hondureño. La Cooperativa de Ahorro y Crédito de Empleados de la Salud CACEINTOL Limitada celebra su aniversario con una oferta diversificada de servicios financieros y cinco filiales que acercan sus productos a los afiliados.
La historia de CACEINTOL tiene su origen en una necesidad compartida: encontrar mecanismos de apoyo económico y social mediante la organización colectiva. Un grupo de empleados del sector salud decidió unir esfuerzos para construir una alternativa financiera basada en la cooperación, el ahorro y la responsabilidad compartida.
Aquella decisión, que inicialmente respondía a las necesidades de un grupo de trabajadores, terminó sentando las bases de una institución que amplió progresivamente sus operaciones, fortaleció su estructura y abrió sus servicios al público en general.
De una pequeña oficina a cinco filiales en Tegucigalpa
El crecimiento institucional también se refleja en su recorrido por diferentes sectores de la capital. Sus primeras operaciones funcionaron en una oficina del barrio San Felipe; posteriormente, la cooperativa trasladó sus actividades al barrio La Ronda y adquirió instalaciones propias en La Plazuela y Guadalupe.
La expansión continuó con establecimientos en el centro comercial Novacentro y el barrio La Granja, hasta consolidar su actual sede principal en la avenida Cervantes, en el centro de Tegucigalpa.
Actualmente, CACEINTOL dispone de cinco filiales estratégicamente ubicadas, una estructura que busca facilitar el acceso de sus afiliados a los servicios de ahorro y financiamiento.
La apertura de sus operaciones al público en general representa otro capítulo importante de su evolución, al ampliar las posibilidades de participación más allá de su núcleo original de trabajadores de la salud.
Ahorro para construir proyectos y proteger el futuro
Uno de los principales componentes de su propuesta financiera es la variedad de alternativas de ahorro, concebidas para responder a diferentes etapas de la vida y objetivos familiares.
El Ahorro de Aportaciones permite adquirir la condición de cooperativista y acceder a los derechos y obligaciones establecidos por la organización. Además, las aportaciones constituyen una referencia para gestionar financiamiento, aunque no son retirables.
El Ahorro Retirable ofrece una alternativa flexible, con depósitos desde 100 lempiras, retiros según las condiciones del producto y tasas de interés capitalizables mensualmente.
Para quienes desean organizar sus recursos a largo plazo, el Ahorro para la Jubilación contempla una tasa preferencial del 6 %, con depósitos desde 100 lempiras y disponibilidad conforme a las condiciones establecidas.
La planificación familiar también encuentra espacio en productos como el Ahorro Navideño, que permite acumular recursos durante el año para retirarlos en diciembre, con una tasa preferencial del 5 % y depósitos desde 100 lempiras.
A esta oferta se suman el Ahorro Educativo, destinado a respaldar gastos académicos, útiles escolares y graduaciones, y el Ahorro Vacacional, diseñado para facilitar la planificación de viajes y actividades recreativas.
 Educación financiera desde la infancia
La formación de hábitos financieros también ocupa un lugar dentro de la propuesta de CACEINTOL. Su Ahorro de Menor o Infantil permite abrir cuentas para niños desde recién nacidos hasta los 16 años, mediante la documentación correspondiente del menor y su padre, madre o tutor.
Esta alternativa introduce a las familias en la importancia de enseñar a los niños a reservar recursos, establecer objetivos y comprender el valor del ahorro desde edades tempranas.
Asimismo, los depósitos a plazo fijo representan una opción para quienes buscan colocar recursos durante períodos determinados. Pueden abrirse desde 3,000 lempiras, con plazos de tres, seis, nueve y doce meses, y tasas negociables de acuerdo con el monto y el período de inversión.
Créditos para responder a las necesidades de los afiliados
En materia de financiamiento, la cooperativa mantiene diferentes modalidades orientadas al consumo, los proyectos personales y las necesidades familiares.
El Crédito Automático permite solicitar hasta el 95 % del total de las aportaciones, sin necesidad de aval ni hipoteca, sujeto a los requisitos correspondientes.
Por su parte, el Crédito Fiduciario puede alcanzar hasta cinco veces el valor de las aportaciones, condicionado a la capacidad de pago. Para financiamientos inferiores a 250,000 lempiras se requiere un aval, mientras que para montos superiores, hasta 600,000 lempiras, se solicitan dos.
La cartera también incluye Credi-Hogar, con financiamiento de hasta 50,000 lempiras para adquirir artículos y equipamiento doméstico mediante cotización comercial.
Credi-Vale contempla préstamos de hasta 20,000 lempiras para afiliados que hayan pagado al menos tres cuotas de su préstamo fiduciario y cumplan las condiciones establecidas.
Para quienes desean viajar, Credi-Viaje ofrece financiamiento de hasta 50,000 lempiras, tanto para destinos nacionales como internacionales.
Otra alternativa es Credi-Rápido, dirigido principalmente a afiliados con acuerdos institucionales y deducción por planilla. Su monto inicial puede alcanzar los 25,000 lempiras y, mediante refinanciamiento, llegar hasta 100,000 lempiras, sujeto a evaluación y capacidad de pago.
58 años de una historia construida colectivamente
Más allá de sus productos financieros, el aniversario de CACEINTOL representa el recorrido de una organización que ha evolucionado junto con las necesidades de sus afiliados.
Su trayectoria reúne a trabajadores, directivos, colaboradores y familias que han participado en el desarrollo de una institución nacida de la cooperación entre empleados de la salud.
Con cinco filiales y alternativas que abarcan desde el ahorro infantil hasta la planificación de la jubilación, el financiamiento familiar y los depósitos a plazo, la cooperativa mantiene una propuesta orientada a diferentes objetivos económicos.
Cincuenta y ocho años después, aquella iniciativa de solidaridad conserva su esencia: demostrar que la organización colectiva puede convertirse en una herramienta para construir oportunidades financieras y fortalecer el bienestar de las familias hondureñas. —Redacción Bruce Villatoro CEO QuienOpina.Com